₹40 லட்சம் திட்டம் – ஓய்வுக்குப் பிறகு எப்படி முதலீடு செய்வது?
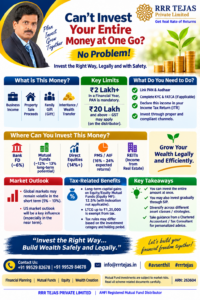
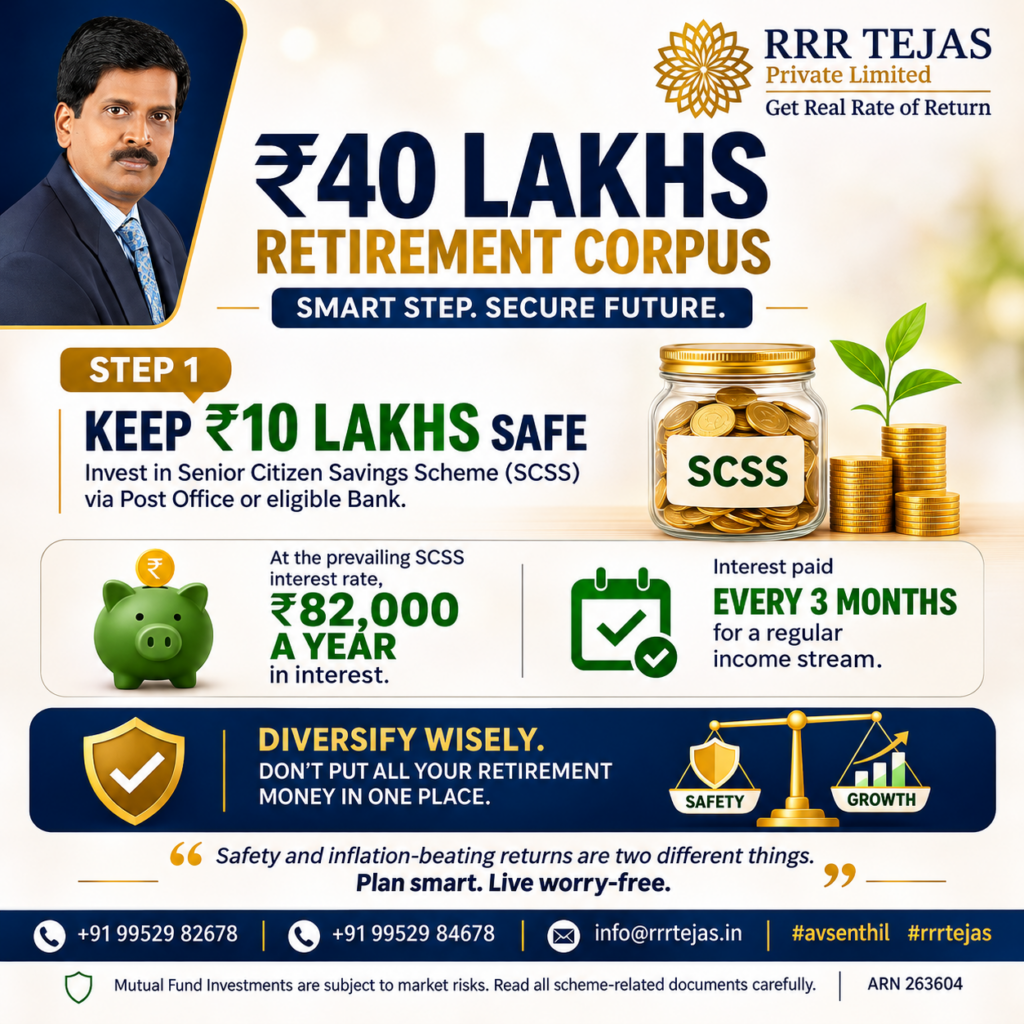
60 வயதில் ஓய்வுபெறுகிறீர்கள். கையில் ₹40 லட்சம் சேமிப்பு இருக்கிறது. இனி அந்தப் பணத்தை எப்படிப் பயன்படுத்துவது? மாதந்தோறும் வருமானம் கிடைக்க என்ன செய்யலாம்? பணமும் பாதுகாப்பாக இருக்க வேண்டும், அதே நேரத்தில் எதிர்காலத்தில் அதன் மதிப்பும் வளர வேண்டும். இதுதானே உங்கள் எதிர்பார்ப்பு?
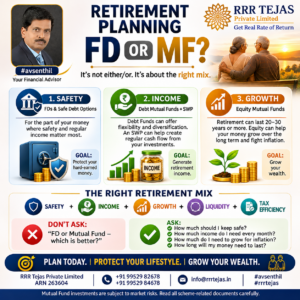
ஓய்வுக்குப் பிறகு முதலீடு செய்யும்போது அதிக வருமானத்தை மட்டும் பார்க்கக் கூடாது. பாதுகாப்பு, சீரான வருமானம், நீண்டகால வளர்ச்சி ஆகிய மூன்றையும் கவனத்தில் கொள்ள வேண்டும்.
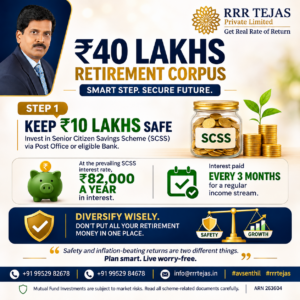
முதலில் ₹10 லட்சத்தை SCSS-ல் முதலீடு செய்யலாமே!
Senior Citizen Savings Scheme (SCSS) என்பது மூத்த குடிமக்களுக்கான அரசாங்க ஆதரவு பெற்ற சேமிப்புத் திட்டம். இதில் மூன்று மாதங்களுக்கு ஒருமுறை வட்டி கிடைக்கும். ஓய்வுக்காலச் செலவுகளைச் சமாளிக்க இது உதவியாக இருக்கும்.
மீதமுள்ள ₹30 லட்சத்தை என்ன செய்வது?
முழுப் பணத்தையும் ஒரே இடத்தில் போடுவதற்குப் பதிலாக, உங்கள் தேவைக்கு ஏற்ப பிரித்துத் திட்டமிடலாம்.
- ஒரு பகுதியை வங்கி FD-யில் வைத்து அவசரத் தேவைகளுக்குப் பயன்படுத்தலாம்.
- ஒரு பகுதியை பொருத்தமான Debt Mutual Fund திட்டங்களில் முதலீடு செய்யலாம்.
- நீண்டகால வளர்ச்சிக்காக, உங்கள் ரிஸ்க் எடுக்கும் திறனைப் பொறுத்து Equity Mutual Funds-ஐப் பரிசீலிக்கலாம்.
ஆனால், எல்லோருக்கும் ஒரே முதலீட்டுத் திட்டம் பொருந்தாது. உங்கள் மாதச் செலவுகள், மருத்துவத் தேவைகள், ஏற்கெனவே கிடைக்கும் வருமானம் மற்றும் எதிர்காலத் தேவைகளைப் பொறுத்து முதலீட்டைத் திட்டமிட வேண்டும்.
நினைவில் கொள்ளுங்கள்! ஓய்வுக்குப் பிறகு உங்கள் சேமிப்புப் பணம் உங்களுக்காகச் சரியாகச் செயல்பட வேண்டும்.
உங்கள் வாழ்நாள் சேமிப்பைச் சரியாகத் திட்டமிடுங்கள். ஓய்வுக்குப் பிறகும் நிம்மதியாக வாழ, உங்கள் முதலீட்டுப் பாதையை இன்றே RRR Tejas உடன் உருவாக்குங்கள்!
RRR Tejas Private Limited
✉️ info@rrrtejas.in | ARN: 263604
🎥 மேலும் தெரிந்துகொள்ள எங்கள் வீடியோவைப் பாருங்கள்:
https://youtube.com/shorts/Da9JbPZVobU?si=r-_iTSw9Ezqsy4SF
Mutual Fund முதலீடுகள் சந்தை அபாயங்களுக்கு உட்பட்டவை. முதலீடு செய்வதற்கு முன் திட்டம் தொடர்பான அனைத்து ஆவணங்களையும் கவனமாகப் படிக்கவும்.