ஓய்வுக்கால முதலீடு – FD அல்லது Mutual Fund?
வேலைக்குச் செல்லும் காலத்தில் மாதந்தோறும் சம்பளம் வரும். ஆனால் ஓய்வுக்குப் பிறகு நம்முடைய அன்றாடச் செலவுகளுக்குப் பணம் எங்கிருந்து வரும்? இதுதான் ஒவ்வொருவரும் முன்கூட்டியே யோசிக்க வேண்டிய முக்கியமான விஷயம்.
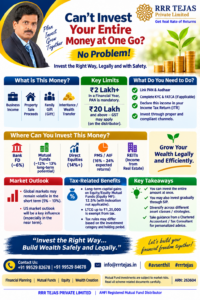
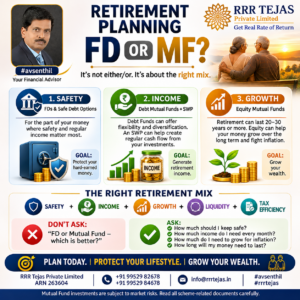
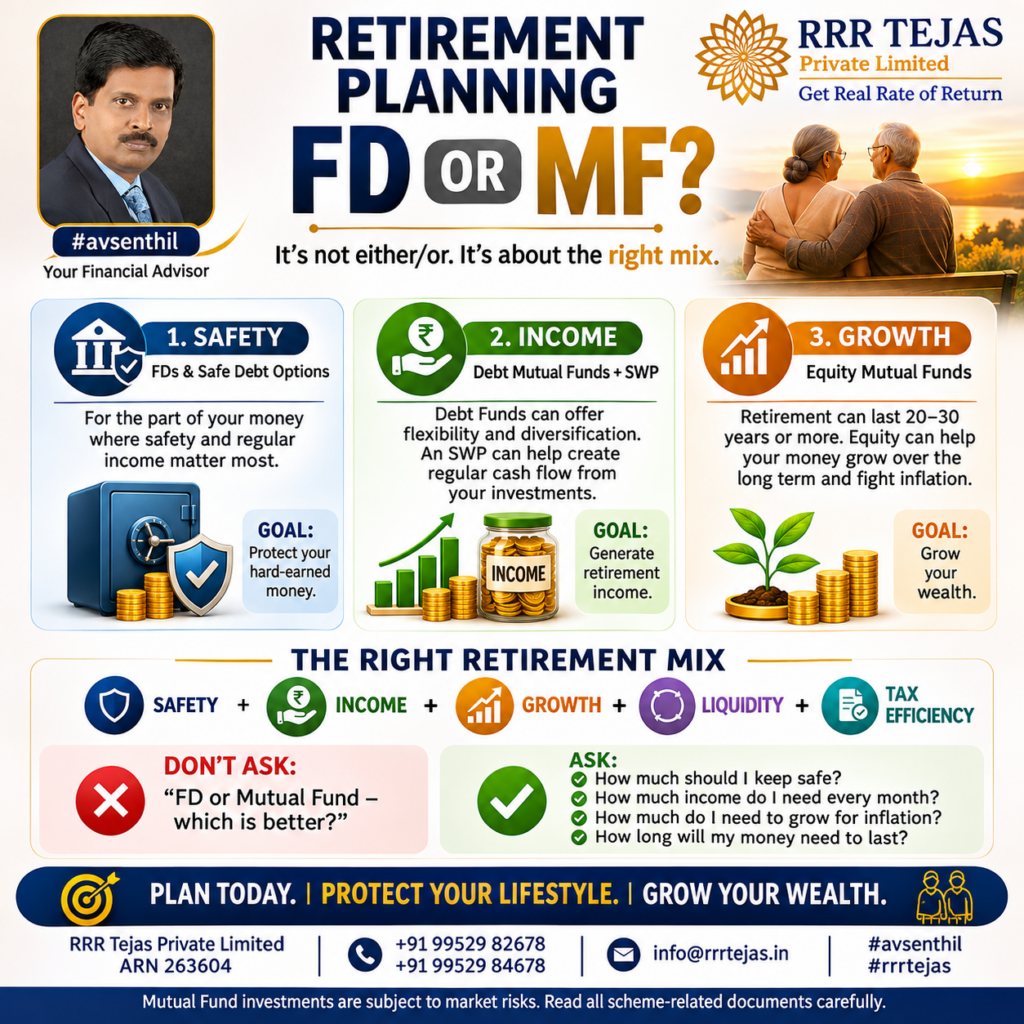
ஓய்வுக்காலத்திற்காகச் சேமித்த பணத்தை Fixed Deposit (FD)-ல் முதலீடு செய்யலாமா அல்லது Mutual Fund-ல் முதலீடு செய்யலாமா என்ற கேள்வி பலருக்கும் இருக்கும். உண்மையில், இரண்டில் ஒன்றை மட்டும் தேர்வு செய்ய வேண்டிய அவசியமில்லை. இரண்டையும் நமது தேவைக்கேற்ப சரியாகப் பயன்படுத்தலாம்.
FD – பாதுகாப்பும் நிலையான வட்டியும்!
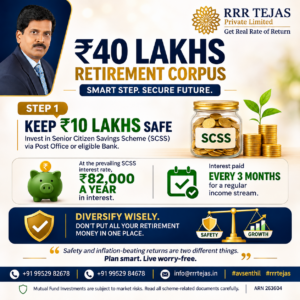
Fixed Deposit மூலம் முன்கூட்டியே நிர்ணயிக்கப்பட்ட வட்டி வருமானத்தைப் பெறலாம். மாதாந்திரச் செலவுகள் மற்றும் அவசரத் தேவைகளுக்குப் பணத்தை ஒதுக்க இது உதவும். ஆனால் பணவீக்கம் மற்றும் வரி காரணமாக வட்டியின் உண்மையான மதிப்பு குறையலாம்.
Mutual Fund – நீண்டகால வளர்ச்சிக்கான வாய்ப்பு!
சரியான Mutual Fund திட்டங்களைத் தேர்வு செய்து நீண்டகால நோக்கத்துடன் முதலீடு செய்தால், பணவீக்கத்தை எதிர்கொள்ளவும் செல்வத்தை வளர்க்கவும் வாய்ப்புள்ளது. இருப்பினும், சந்தை அபாயங்கள் இருப்பதை மறந்துவிடக் கூடாது.
அப்படியானால், எதைத் தேர்வு செய்வது?
ஓய்வுக்காலத்தில் பாதுகாப்பு, மாதாந்திர வருமானம், முதலீட்டு வளர்ச்சி மற்றும் பணத்தைத் தேவைப்படும் நேரத்தில் பெறும் வசதி ஆகிய நான்கும் முக்கியம்.
உங்கள் வயது, மாதச் செலவுகள், முதலீட்டுக் காலம் மற்றும் ரிஸ்க் எடுக்கும் திறனைப் பொறுத்து FD மற்றும் Mutual Fund இரண்டையும் சரியான விகிதத்தில் திட்டமிடுங்கள்.
நினைவில் கொள்ளுங்கள்! ஓய்வுக்காலம் நிம்மதியாக அமைய, உங்கள் பணத்திற்கும் சரியான திட்டமிடல் அவசியம்.
உங்கள் ஓய்வுக்காலத்துக்கான சரியான திட்டமிடல் அமைக்க வேண்டுமா ?
👉இப்போதே Clarity Call Book செய்யுங்கள்.
RRR Tejas Private Limited
✉️ info@rrrtejas.in | ARN: 263604
Mutual Fund முதலீடுகள் சந்தை அபாயங்களுக்கு உட்பட்டவை. முதலீடு செய்வதற்கு முன் திட்டம் தொடர்பான அனைத்து ஆவணங்களையும் கவனமாகப் படிக்கவும்.